

Orkugeymslumarkaðurinn fyrir rafhlöður vex úr grundvallarvandamáli endurnýjanlegrar orku: sólarrafhlöður framleiða rafmagn þegar sólin skín, vindmyllur snúast þegar andvari blæs, en eftirspurnin nær hámarki á mismunandi tímum. Rafhlöður brúa þetta tímabundna bil og gera hlé og hreina orku nógu áreiðanlega til að skipta um jarðefnaeldsneyti.
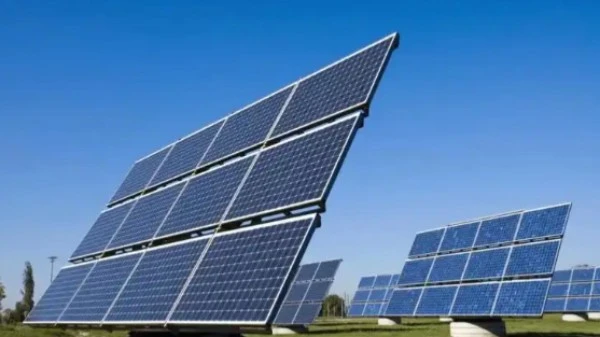
Nauðsynlegt að samþætta endurnýjanlega orku
Aukning endurnýjanlegrar afkastagetu á heimsvísu tvöfaldaðist á milli 2020 og 2024, þar sem sól og vindur eru nú meirihluti nýrrar raforkuframleiðslu. Þessi hröðun skapaði brýna innviðaáskorun. Hefðbundin raforkukerfi voru hönnuð fyrir fyrirsjáanlega, sendanlega framleiðslu frá kola- og jarðgasverksmiðjum. Endurnýjanlegar uppsprettur kynntu sveiflur sem núverandi innviðir geta ekki ráðið við einn.
Texas sýndi þessa krafta árið 2024: Eftir að hafa bætt við gígavöttum af nýrri rafhlöðuafköstum gaf ríkið út núll verndarköll á sumrin þrátt fyrir methita, samanborið við 11 verndarköll árið 2023. Rafhlöðurnar gleyptu umfram sólarframleiðslu um hádegi og losnuðu við hámarkseftirspurn á kvöldin og umbreyttu í raun hléum auðlindum í áreiðanlega getu.
Netrekendur standa frammi fyrir sérstöku tæknilegu vandamáli: að viðhalda tíðni innan þröngra marka (venjulega 59,95-60,05 Hz í Norður-Ameríku). Þegar framleiðsla og eftirspurn falla úr samstillingu breytist tíðnin, sem getur hugsanlega valdið straumleysi. Rafhlöðukerfi bregðast við á millisekúndum, mun hraðar en hefðbundnir rafala sem þurfa mínútur til að stilla afköst. Þessi hæfileiki verður verðmætari þar sem netin innihalda hærra hlutfall af breytilegum endurnýjanlegum efnum.
Samþættingaráskorunin á rafhlöðuorkugeymslumarkaði nær út fyrir tæknilegar kröfur. Kína er leiðandi með umboð sem krefjast þess að sólar- og vindframkvæmdir innihaldi geymslu, en bandarískir markaðir treysta á efnahagslega hvata. Báðar aðferðirnar endurspegla sama raunveruleikann: endurnýjanleg orka án geymslu skapar fleiri vandamál en hún leysir við mikla skarpskyggni.
Efnahagslegur veltipunktur: 90% kostnaðarhrunið
Verð á litíum-jónarafhlöðum lækkaði um meira en 90% á síðasta áratug og árið 2024 eitt og sér varð 40% verðlækkun. Þetta var ekki hægfara umbætur-það voru veldisbreytingar sem drifin voru áfram af framleiðslustærð, sérstaklega frá rafhlöðuiðnaði í Kína.
Verðhrunið hrundi af stað fossi hagfræðilegra útreikninga. Verkefni sem kostuðu 200 $/kWst urðu skyndilega mjög arðbær á $ 115/kWst. McKinsey spáði því að alþjóðlegur BESS-markaður myndi ná 120-150 milljörðum Bandaríkjadala árið 2030, meira en tvöföldun frá 2022. Þessi spá endurspeglar ekki bjartsýni heldur reikninga: þegar geymsla verður nógu ódýr, keppir hún fram úr valkostum í mörgum forritum.
Íhugaðu breytta hagfræði á ERCOT markaði í Texas. Rafhlöðuframleiðendur geta nú staflað mörgum tekjustreymum-orkugeðþótta, viðbótarþjónustu, afkastagetugreiðslur-til að ná innri arðsemi yfir 15%. Rafmagnsverð í ágúst 2024 var að meðaltali $160 á hverja megavattstund -lægra en í ágúst 2023, þar sem rafhlöður gáfu verðið-lækkandi. Lægra verð skaðar suma rafala en veldur meiri dreifingu hjá veitum og viðskiptavinum sem leitast við að draga úr kostnaði.
Framleiðsluvog skapaði sjálf-styrkjandi hringrás. Árið 2024 framleiðir Kína eitt og sér nóg af rafhlöðum til að mæta allri alþjóðlegri eftirspurn. Þessi offramleiðsla þrýsti verðinu enn frekar niður og flýtti fyrir upptöku, sem réttlætti meiri framleiðslugetu. Vestrænir framleiðendur standa frammi fyrir áskorunum sem passa við þessa hagfræði, þar sem framleiðslukostnaður rafhlöðu í Bandaríkjunum og Evrópu er 20% hærri en kínverskur jafngildi.
Kostnaðarkrafturinn nær út fyrir rafhlöðufrumur. Kerfissamþættingarkostnaður-invertara, gáma, uppsetningar-lækkaði þegar þróunaraðilar öðluðust reynslu og staðlaða hönnun. Fyrstu-kynslóðarverkefni kröfðust víðtækrar sérsniðnar verkfræði. Núverandi verkefni nota sannaða hönnun með fyrirsjáanlegri frammistöðu, sem dregur úr bæði fjármagnskostnaði og fjármagnskostnaði.
Stefnuarkitektúr: Áhrif verðbólgulækkunarlaga
Verðbólgulögin 2022 úthlutaðu 370 milljörðum dala til fjárfestinga í hreinni orku, sem endurskipulagði í grundvallaratriðum hagkvæmni rafhlöðugeymslu. Fyrir þessa löggjöf giltu rafhlöður aðeins skattaafslátt þegar þær voru paraðar við sólarorku. IRA aflétti þeirri takmörkun og gerði sjálfstæða geymslu gjaldgengan fyrir 30% fjárfestingarskattafslátt til 2032.
Þessi stefnubreyting hafði tafarlaus markaðsáhrif. Viðbætur við rafhlöðugeymslu í Bandaríkjunum fóru yfir 9 GW árið 2024 fram í nóvember, og ýttu uppsafnaðri getu yfir 26 GW. Hönnuðir sem áður litu á geymslu sem aukabúnað við sólarorku skipulögðu nú sérstök rafhlöðuverkefni.
Skattafsláttarskipulagið inniheldur bónusákvæði sem flýta enn frekar fyrir dreifingu. Verkefni sem uppfylla kröfur um innlent efni geta krafist allt að 40% skattafsláttar, þó að ná þessum þröskuldi sé enn krefjandi í ljósi yfirburða í framleiðslu Kína. Ríkjandi launa- og iðnnámskröfur auka flækjustig en tryggja einnig vandað vinnuafl í stórum mannvirkjum.
Fyrir utan alríkisstefnuna skapa-ríkisvald trygga eftirspurn. Kalifornía og New York krefjast þess að veitur meti geymslu sem valkost við hefðbundnar flutnings- og framleiðslufjárfestingar. Þessar reglur um „ekki-víraval“ þvinga til athugunar á rafhlöðum, jafnvel þegar hefðbundnar lausnir virðast ódýrari fyrirfram, og gera grein fyrir víðtækari ávinningi geymslukerfisins.
Evrópa, Ástralía, Japan og Suður-Kórea innleiddu stuðningskerfi, allt frá greiðslugetu til beinna styrkja. Alheimsstefnumörkunin varð ekki til úr samhæfingu heldur samhliða viðurkenningu: net sem skipta yfir í endurnýjanlega orku krefjast geymslu. Hvert lögsagnarumdæmi byggði hvata á annan hátt, en miðuðu allar að sömu niðurstöðu-hraða rafhlöðuuppsetningu til að gera endurnýjanlega samþættingu kleift.
Nálgun Kína var áberandi ólík og notuðu bein umboð frekar en skattaívilnanir. Héraðsstjórnir kröfðust þess að endurnýjanlegir verktaki tækju til geymslu í tilteknum hlutföllum (venjulega 10-20% af framleiðslugetu í 2+ klukkustundir). Þessi skipunar--og-stýringaraðferð skilaði hraðari-uppfærslu en hugsanlega minni hagræðingu en markaðsdrifnar aðferðir.
Nútímavæðing nets nauðsyn
Öldrunarkerfi innviða hefur skapað samhliða drifkraft á ört vaxandi rafhlöðuorkugeymslumarkaði. Biden-stjórnin tilkynnti um rúmlega 3 milljarða dollara fjármögnun fyrir háþróaða rafhlöðuframleiðslu og meira en 4 milljónir dollara til þróunarstarfs í orkugeymslum á neti-. Þessi eyðsla endurspeglaði viðurkenningu á því að aldar-gamall netarkitektúr þyrfti grundvallaruppfærslur.
Rafhlöðugeymsla býður tólum aðlaðandi valkost við hefðbundnar innviðafjárfestingar. Að byggja nýjar flutningslínur kostar 1-3 milljónir dollara á mílu og stendur frammi fyrir langvarandi leyfilegum bardögum. Að setja upp rafhlöðukerfi á stefnumótandi netstöðum getur frestað eða útrýmt þessum fjárfestingum á sama tíma og það veitir viðbótarávinning eins og spennustuðning og svartræsingargetu.
Hámarksvöxtur eftirspurnar ýtir sérstaklega undir áhuga á veitum. Netfyrirtæki nota í auknum mæli rafhlöður til að stjórna hámarkshleðslu og tíðnistjórnun frekar en að byggja nýjar hámarksstöðvar sem starfa aðeins nokkrar klukkustundir á ári. Jarðgashámark gæti keyrt 5% ársins; rafhlöður veita sömu hámarksgetu en gera kleift að sameina endurnýjanlega orku og netþjónustu á öðrum tímum.
Þéttbýli standa frammi fyrir bráðum þvingunum. Þétt verslunarhverfi geta ekki auðveldlega bætt við flutningsgetu með því að afla-rétt-vegar. Á bak við-rafhlöðukerfi-mælisins hjálpa atvinnuhúsnæði að draga úr eftirspurnargjöldum, sem á sumum mörkuðum standa undir 30-50% af raforkukostnaði. Þessar mannvirki koma samtímis húseigendum til góða og draga úr álagi á dreifikerfi þéttbýlis.
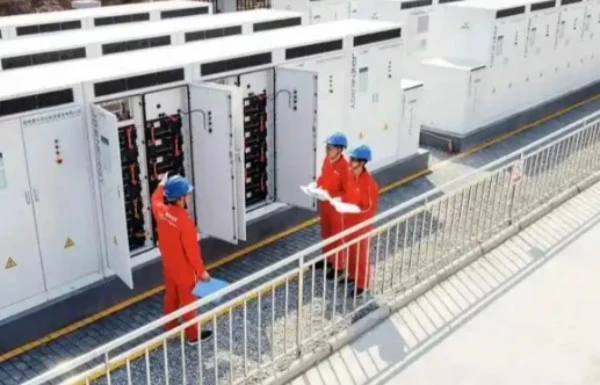
Tækniþroski og fjölbreytni
Litíum-jónarafhlöður, einkum litíumjárnfosfat (LFP) efnafræði, náðu 69,3% markaðshlutdeild árið 2024. Þessi yfirburður endurspeglar sannaðan árangur í þúsundum uppsetninga. Snemma áhyggjur af hringrásarlífi, skerðingu skilvirkni og öryggi leystust að mestu með verkfræðilegum endurbótum.
LFP rafhlöður komu fram sem ákjósanleg efnafræði þrátt fyrir minni orkuþéttleika en aðrar samsetningar. Hönnuðir samþykktu takmarkanir á orkuþéttleika LFP vegna þess að efnafræðin býður upp á betri öryggiseiginleika, lengri líftíma (4.000-8.000 lotur á móti . 2.000-4.000 fyrir aðra valkosti) og verulega lægri kostnað. Fyrir kyrrstæðar netkerfi, þar sem plásstakmarkanir skipta minna máli en fyrir farartæki, eru þessi málamiðlun hagstæð LFP.
Flæðisrafhlöður náðu gripi fyrir langtíma notkun, sem búist er við að muni vaxa úr $524,8 milljónum í $7,2 milljarða á milli 2023 og 2032. Þessi kerfi aðgreina orkugetu frá aflgjafa, sem gerir þau -hagkvæm í 8+ klukkustunda losun. Nýlegar byltingar innihéldu lífræn efnasambönd sem geta geymt fjórar rafeindir samtímis, næstum tvöföldun orkuþéttleika fyrir flæðisrafhlöður en viðhalda endingu umfram 5.000 lotur.
Önnur tækni á rafhlöðuorkugeymslumarkaði tók á sérstökum veggskotum. Þyngdarafl-orkugeymslukerfi, sem lyfta þungum lóðum með því að nota umfram rafmagn, bjóða upp á sjálfbæra valkosti við rafefnageymslu. Þessi vélrænu kerfi höfða til viðskiptavina sem setja umhverfissnið fram yfir orkuþéttleika, sérstaklega á svæðum með viðeigandi landafræði.
Tæknilandslagið inniheldur einnig natríum-jónarafhlöður, sem nota mikið efni frekar en af skornum skammti af litíum. Natríum-jónarafhlöður kosta allt að 20% minna en LFP á meðan þær forðast hættu á hitauppstreymi. Að minnsta kosti sex framleiðendur skipulögðu framleiðslu á natríum-jónum, þó að þessi kerfi séu enn eftir litíumtækni í hringrásarlífi og orkuþéttleika.
Samlegðaráhrif rafbíla
Rafhlöður fyrir rafbíla jukust um 80% af rafhlöðueftirspurn á heimsvísu árið 2024 og skapaði framleiðslustærð sem lækkaði kostnað við kyrrstæða geymslu. Þessi þverfaglega kraftmikla breytti í grundvallaratriðum hagkvæmni rafhlöðugeymslunnar. Fjárfestingar í rafbílum í gígaverksmiðjum, aðfangakeðjum og tækniþróun veittu ávinningi fyrir netgeymslu.
Sala á rafbílum í Bandaríkjunum hjá helstu framleiðendum eins og General Motors fór yfir 9.700 einingar á Q3 2024, sem samsvarar yfir 30% tekjuhlutdeild frá landinu. Þessi bílaeftirspurn réttlætti gríðarlega rafhlöðuframleiðsluaðstöðu sem náði stærðarhagkvæmni ómögulegt fyrir netgeymslu eingöngu.
Sambandið virkar tvíhliða. Netgeymsluverkefni veita stöðuga, fyrirsjáanlega eftirspurn sem hjálpar rafhlöðuframleiðendum að réttlæta stækkun afkastagetu. Gögn IEA sýndu að eftirspurn eftir litíum rafhlöðum jókst um 65% árið 2022, þar sem vöxtur hefur aukist í 40% árlega á undanförnum árum. Þessi hraði skapaði aðfangakeðjur sem geta stutt bæði flutninga og netkerfi.
EV hleðsluinnviðir komu fram sem sérstakur markaðsdrifandi. Hraðar-hleðslustöðvar leggja áherslu á staðbundin dreifingarkerfi og þurfa hugsanlega kostnaðarsamar uppfærslur, en sam-rafhlöðukerfi stöðva þessa eftirspurn á meðan þeir veita netþjónustu á-álagstímum. Þetta forrit bjó til viðskiptamódel þar sem rafhlöður þjóna mörgum viðskiptavinum samtímis-ökustjórum rafbíla, netrekendum og eigendum aðstöðu.
Farartæki-til-nettækni eru næstu landamæri. Rafknúin farartæki með tvíátta hleðslugetu gætu virkað sem dreifð geymsluauðlindir og veitt netþjónustu þegar lagt er. Þó að tæknilegar og reglubundnar áskoranir séu enn, bætir þetta hugtak aðra vídd við flutnings-netgeymslusambandið.
Framboðskeðjuvirkni og mikilvæg steinefni
Bandaríkin vinna um það bil 3% af alþjóðlegri litíumframleiðslu og minna en 1% af öðrum mikilvægum steinefnum eins og kóbalti, kopar, magnesíum og nikkel. Þessi ósjálfstæði skapaði áhyggjur af birgðakeðjunni sem hraðaði þróun geymslu.
Verð á steinefnum varð fyrir verulegum sveiflum, þar sem kínverskar útflutningstakmarkanir, truflanir á heimsfaraldri og aukning eftirspurnar urðu fyrir geiranum. Frekar en að hægja á dreifingunni leiddu þessar áskoranir til fjölbreytnistefnu. Fyrirtæki könnuðu aðra efnafræði, þróuðu endurvinnslugetu og fjárfestu í innlendri steinefnavinnslu.
Flæðisrafhlöður og natríum-jónatækni vöktu athygli meðal annars vegna þess að þær nota mikið efni með minna landfræðilega einbeittar aðfangakeðjur. Steinefnaþvingan stöðvaði ekki vöxt-það beindi nýsköpun í átt að lausnum sem notuðu tiltæk úrræði.
Endurvinnsla rafhlöðu kom fram sem stefnumótandi forgangsverkefni. Endurvinnslugeirinn átti í erfiðleikum með að taka í sundur og tæta í sundur árið 2024, en þessar hindranir táknuðu vaxtarverki frekar en grundvallarhindranir. Eftir því sem uppsettur rafhlaðafloti eldist mun endurvinnsla í auknum mæli bæta við frumvinnslu steinefna.
3+ milljarða dala fjárfesting Biden-stjórnarinnar í rafhlöðuframleiðslu miðar að því að koma á fót innlendum aðfangakeðjum. Þessi viðleitni beindist að frumuframleiðslu og steinefnavinnslu frekar en námuvinnslu, sem endurspeglar hlutfallslega erfiðleika við að keppa við rótgróna steinefnavinnslu á móti framleiðslu.
Markaðsuppbygging og þróun viðskiptamódelsins
Eignarhaldslíkön þriðja aðila stækkað með orku-sem-a-þjónustuframboði og sveigjanlegu fjármögnunarskipulagi. Þessi breyting fjarlægði fjármagnshindranir fyrir viðskiptavini sem vildu geymsluávinning án fyrirframfjárfestingar. Fyrirtæki eins og sérhæfðir BESS þróunaraðilar keyptu sér kerfi, afla tekna skattaafslátt og netþjónustu og seldu síðan raforkuþjónustu til endanotenda.
Tekjusöfnun varð venjuleg venja-sem sameinar tekjur af viðbótarþjónustu, gerðardómi og uppboðum til að hámarka ávöxtun. Háþróaðir rekstraraðilar fylgdust með verðmerkjum- í rauntíma á mörgum mörkuðum og sendu rafhlöður til að fanga mesta virðisnotkun augnablik fyrir augnablik. Þessi rekstrarflækja studdi faglega þróunaraðila fram yfir einstaka eignaeigendur.
Texas leiddi uppsetningu Bandaríkjanna með 4 GW bætt við árið 2024 og fór um 12% fram úr uppsetningu Kaliforníu. Afnám markaðar ERCOT og lágmarkskröfur um leyfi sköpuðu aðstæður þar sem þróunaraðilar gátu hraðvirkt dreift afkastagetu eingöngu byggt á efnahagslegum merkjum. Andstæðan við gagnsemi-knúin, umboðs-þunga nálgun sýndi hvernig markaðsskipulag mótar dreifingarmynstur.
Notauppsetningar á-stærð réðu við aukningu á afkastagetu. Kerfi yfir 10 MWst öðluðust áberandi áhrif, þar sem búist er við að-veita mælikvarði muni standa fyrir allt að 90% af 2030 markaði með árlegum viðbótum. Þessi stóru verkefni ná betri hagkvæmni með umfangi en krefjast háþróaðrar þróunargetu, sem einbeitir markaðsstyrk meðal stærri aðila.
Viðskipta- og iðnaðarhlutar þróuðu mismunandi viðskiptamódel. C&I BESS sameinar venjulega forrit-hámarksrakstur, álagsskiptingu, endurnýjanlega sjálf-notkun og varaafl. Hæfni til að stafla þessum gildum ákvarðar hagkvæmni verkefnisins, með flóknari orkustjórnunarhugbúnaði sem gerir betri hagræðingu.
Krafa um gagnaver og gervigreind innviða
Vöxtur gervigreindar og gagnavera jók orkunotkun umtalsvert og ýtti undir verulega stækkun rafhlöðugeymslumarkaðarins. Þessi aðstaða krefst óslitins afl með skjótum viðbrögðum við sveiflum álags. Hefðbundnir vararafallar taka nokkrar sekúndur til mínútur að ná fullum afköstum; rafhlöður svara á millisekúndum.
Gagnaver standa einnig frammi fyrir ströngum skuldbindingum um sjálfbærni. Stór tæknifyrirtæki lofuðu kolefnis-hlutlausum rekstri, sem gerði dísel vararafala erfiða þrátt fyrir áreiðanleika þeirra. Rafhlöðukerfi pöruð við endurnýjanlega orkusamninga veita öryggisafritunargetu á sama tíma og þau styðja umhverfismarkmið.
Sambland af háum áreiðanleikakröfum, sjálfbærniboðum og 24/7 notkun skapar kjöraðstæður fyrir rafhlöðugeymslu. Gagnaver greiða yfirverð fyrir orkugæði og framboð, sem gerir hagkvæmni aðlaðandi jafnvel án viðbótartekjustreymis frá netþjónustu.
Öryggisstaðlar og framfarir til að draga úr áhættu
BESS gagnagrunnur um bilunaratvik skráði 15 bilunaratvik árið 2023, sem varpar ljósi á viðvarandi öryggisáskoranir. Þessir atburðir voru allt frá minniháttar bilunum í búnaði til alvarlegra eldsvoða, sem vakti eftirlit eftirlitsaðila og vátryggjenda. Hins vegar verður að setja bilanatíðni í samhengi við ört vaxandi uppsett afkastagetu-tilvikum á hverja gígavatt-stund sem í raun minnkaði eftir því sem iðnaðurinn þroskaðist.
Hitaupphlaup koma frá DC geymslublokkum en geta stafað af frumum, jafnvægi plöntukerfa, fjarskiptum, stjórntækjum eða ytri þáttum. Viðbrögð iðnaðarins beindust að mörgum hlífðarlögum -bættum rafhlöðustjórnunarkerfum, aukinni brunavörn, betri hitastjórnun og strangari uppsetningarstöðlum.
Söluaðilar þróuðu flóknari áhættumatsaðferðir, gerðu sér grein fyrir mun á rafhlöðutækni og -síðusértækum þáttum. Framboð á vátryggingum og verðlagning batnaði eftir því sem tryggingafræðingar söfnuðu tjónagögnum, sem minnkaði þessa hindrun fyrir fjármögnun verkefna.
Nýir öryggisstaðlar komu frá eftirlitsstofnunum og iðnaðarhópum. 2024 PAS 63100 staðallinn fyrir brunavarnir rafhlöðukerfa settu uppsetningarkröfur, sérstaklega fyrir íbúðarhúsnæði. Þessir stöðugu staðlar jukust lítillega í upphafi kostnaðar en drógu verulega úr ábyrgðaráhættu og bættu -öryggisskráningu til lengri tíma.
Regional Market Dynamics
Kyrrahafs Asía var allsráðandi með 33% markaðshlutdeild árið 2024, knúin áfram af hraðri þéttbýlismyndun, hvata stjórnvalda og umfangsmiklum endurnýjanlegri orkufjárfestingum. Staða Kína reyndist sérstaklega áhrifamikil-bæði sem stærsti markaðurinn og markaðsráðandi framleiðandi. Kína stendur fyrir 43% af áætlaðri geymslugetu á heimsvísu árið 2030, með framleiðslugetu sem er meiri en eftirspurn um allan heim.
Norður-Ameríka var með 44,3% markaðshlutdeild árið 2024, studd af auknum netkerfum, endurnýjanlegri samþættingu og vaxandi fjárfestingum í geymslutækni. Svæðismarkaðurinn klofnaði verulega: Texas leiddi í-dreifingu þróunaraðila á meðan Kalifornía var yfirgnæfandi hvað varðar gagnsemi-afkastagetu.
Evrópskir markaðir einbeittu sér að íbúða- og verslunarhluta. Þýskaland og Ítalía leiddu íbúðarhúsnæði, með víðtækari upptöku í Austurríki, Sviss, Belgíu, Svíþjóð, Spáni og Bretlandi. Hátt raforkuverð,-áhrif á gjaldskrárbreytingar og áhyggjur af orkuöryggi í kjölfar jarðpólitískra truflana réðu þessari áherslu á íbúðarhúsnæði.
Nýmarkaðir sýndu vaxandi umsvif. Suður-Afríka, Brasilía, Mexíkó, Sádi-Arabía og Sameinuðu arabísku furstadæmin sýndu athyglisverðar horfur fyrir innleiðingu BESS. Þessi svæði standa frammi fyrir tíðum rafmagnsleysi og óstöðugleika netsins, sem skapar sterk efnahagsleg tilvik fyrir geymslu þrátt fyrir minna þróaða endurnýjanlega samþættingu.
The Interconnected Growth Dynamic
Þessir ökumenn starfa ekki sjálfstætt-þeir mynda sjálf-styrkjandi kerfi. Lækkandi kostnaður gerir kleift að nota meira. Meiri dreifing skapar framleiðslustærð sem lækkar kostnað enn frekar. Stuðningur við stefnu dregur úr áhættu, laðar að fjármagn sem fjármagnar fleiri verkefni. Vaxandi innsetningar búa til rekstrargögn sem bæta tækni og lækka tryggingakostnað. Vöxtur rafmagnsgeirans veitir ávinning sem flýtir fyrir þróun netgeymslu.
Markaðurinn fór úr 22,4 GW/51,3 GWst árið 2023 í áætlaða 104,2 GW/301,0 GWst árið 2030. Þessi braut endurspeglar ekki einn drif heldur samsett áhrif margra krafta sem magna hver annan. Þegar endurnýjanlegur kostnaður lækkaði varð geymsla verðmætari. Þegar geymslukostnaður lækkaði urðu endurnýjanlegar vörur hagkvæmari. Stefnan hraðaði báðum stefnum, skapaði skriðþunga sem erfitt varð að snúa við, jafnvel þegar pólitískt umhverfi breyttist.
Endurgjöfin starfa á mörgum tímamörkum. Lækkun framleiðslukostnaðar gerist smám saman þegar uppsöfnuð framleiðsla tvöfaldast. Stefnubreytingar kalla fram tafarlaus fjárfestingarviðbrögð. Tæknibætur fylgja lengri þróunarlotum en skapa varanlega samkeppnisforskot. Þessi mismunandi tímalega gangverki hefur samskipti, styrkir stundum og skapar stundum tímabundnar rangfærslur sem móta markaðsþróun.
Algengar spurningar
Hversu hátt hlutfall endurnýjanlegrar orkuverkefna felur í sér geymslu rafhlöðu?
Meira en helmingur rafhlöðugetu á helstu mörkuðum eins og Kaliforníu tengist beint sólar- eða vindorkuverum, annaðhvort sem sam-staðsett kerfi eða samþætt blendingur. Þessi hlutdeild eykst á mörkuðum með endurnýjanlegum samþættingarheimildum en er mjög mismunandi eftir svæðum og verkefnategundum.
Hvernig græða rafhlöðugeymslukerfi peninga?
Rafhlöður rekstar venjulega marga tekjustrauma: orkusparnað (að kaupa lítið, selja hátt), tíðnistjórnunarþjónustu, afkastagetugreiðslur, losun á flutningsþrengslum og tilfærslu endurnýjanlegrar orku. Tekjulíkön eru að miklu leyti háð svæðisbundnum markaðsskipulagi og regluverki, þar sem losaðir markaðir bjóða almennt upp á fleiri tækifæri fyrir kaupskipaverkefni.
Hvað verður um rafhlöðugeymslu þegar litíumbirgðir verða stuttar?
Aðrar tækni sem notar mikið efni-natríum-jón, flæðisrafhlöður, þyngdaraflsgeymsla-er að ná vinsældum á markaðnum. Iðnaðurinn gerir efnafræði fjölbreyttari frekar en að treysta eingöngu á litíum. Að auki mun endurvinnsla rafhlöðu í auknum mæli bæta við frumframleiðslu steinefna eftir því sem uppsettur floti þroskast.
Af hverju tók rafhlöðugeymsla skyndilega á loft árið 2023-2024?
Hröðunin stafaði af mörgum þáttum sem sameinuðust: 2022 verðbólgulækkunarlögin veittu 30% skattafslátt fyrir sjálfstæða geymslu, rafhlöðuverð lækkaði um 40% árið 2024 einu saman og endurnýjanleg afkastageta náði þeim stigum þar sem netfyrirtæki stóðu frammi fyrir brýnum samþættingaráskorunum. Þessar samtímis breytingar sköpuðu tímamót frekar en hægfara þróun.
Leiðin áfram
Vöxtur á markaði fyrir orkugeymslu rafhlöðu stafar af grundvallar endurskipulagningu raforkukerfa í átt að endurnýjanlegri framleiðslu. Þessi umskipti skapa tæknilegar kröfur sem rafhlöður uppfylla einstaklega. Lækkun kostnaðar gerði lausnir efnahagslega hagkvæmar. Stuðningsstuðningur hraðaði dreifingu. Tæknibætur drógu úr áhættu. Samtenging þessara krafta skapar skriðþunga sem nær langt fram yfir 2030.
Markaðurinn hefur ekki náð þroska-hann er að fara í vaxtarskeið þar sem margvísleg tækni keppa, viðskiptamódel þróast og svæðisbundnar aðferðir eru ólíkar. Spár Bloomberg benda til þess að árleg dreifing muni þrefaldast árið 2030 og ná yfir 2 TWh af heildarafkastagetu á heimsvísu. Þessi spá gerir ráð fyrir áframhaldandi kostnaðarsamdrætti, viðvarandi stuðningi við stefnu og stækkandi umsóknir.
Það sem knýr orkugeymslumarkaðinn fyrir rafhlöður snýst að lokum um nauðsyn þess að hitta tækifæri. Endurnýjanleg orka krefst geymslu. Geymsla varð á viðráðanlegu verði. Margar geira-veitur, fyrirtæki, húseigendur, rafbílainnviðir-uppgötvuðu forrit. Tæknin þroskaðist nægilega til að dreifa henni í stærðargráðu. Þessar aðstæður voru samræmdar til að breyta rafhlöðugeymslu úr sesstækni yfir í nauðsynlegan netinnviði.